Deblock - Application bancaire

- 4.22K Avis
- 4,7
- Téléchargements
- 500 000+
 Analyse par Mobxio
J’ai abordé Deblock comme une application financière à garder sous la main, pas comme une simple nouveauté à tester quelques minutes. Son idée directrice, « Own Your Money », annonce une approche centrée sur la maîtrise de son argent, tandis que son positionnement demande un peu plus d’attention qu’une application bancaire traditionnelle. Après une première prise en main assez stimulante, la vraie question devient rapidement plus concrète : est-ce que l’outil reste utile quand l’enthousiasme du début disparaît ?
Développée par Deblock SAS, cette application gratuite appartient à la catégorie Finance. Elle s’adresse surtout aux personnes qui veulent explorer une autre manière de gérer leur argent et qui acceptent de comprendre un environnement financier moins familier. Avec une moyenne de 4,7 basée sur environ 30 000 évaluations, elle a déjà trouvé son public, et ses plus de 500 000 installations montrent qu’elle n’est pas restée confidentielle.
Une première semaine qui donne envie de continuer
Ce qui m’a plu au départ, c’est la sensation de découvrir un outil qui ne cherche pas seulement à reproduire l’interface d’une banque classique. Dans une application bancaire habituelle, je vais généralement droit au solde, aux virements et à l’historique. Ici, l’intérêt vient davantage de la relation que l’on construit avec son argent : je dois comprendre ce que je consulte, pourquoi je l’utilise et quelle place l’application peut réellement prendre dans mes habitudes.
Cette phase de découverte peut être motivante pour quelqu’un qui souhaite reprendre le contrôle de ses finances. Je conseille toutefois de ne pas commencer par déplacer toute sa gestion financière dans Deblock. La meilleure méthode consiste à l’intégrer progressivement, après avoir compris les écrans, les parcours et les conséquences pratiques de chaque action. Cette prudence évite de transformer une découverte intéressante en source de stress.
Le fait que l’application soit gratuite facilite ce premier essai. Il n’y a pas de barrière de prix pour vérifier si son approche me convient. Cela ne signifie pas pour autant qu’il faut l’installer sans réfléchir : dans la finance, le coût le plus important n’est pas toujours monétaire. Le temps passé à comprendre un service, la vigilance nécessaire et la confiance accordée comptent aussi.
J’ai trouvé l’expérience plus pertinente pour un utilisateur curieux et autonome que pour une personne qui veut une banque totalement invisible. Si mon objectif est simplement de recevoir un salaire, payer quelques factures et ne plus penser à mes outils financiers, une solution bancaire traditionnelle peut être plus confortable. Deblock prend davantage de sens quand je veux participer activement à la gestion de mon argent.
Le bon scénario pour tester l’application
Un cas d’usage réaliste serait celui d’une personne qui souhaite séparer une partie de ses dépenses courantes de son compte principal. Elle peut commencer par observer son fonctionnement, vérifier comment elle retrouve ses opérations et déterminer si les informations présentées lui permettent de garder une vision claire. Après quelques jours, elle saura si l’application l’aide vraiment ou si elle ajoute seulement un nouvel endroit à consulter.
D’autres articles à découvrir
Adobe Express : une communauté créative qui se construit dans le partage
Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?
Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale
Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde
PowerDirector : Dominer le Montage Vidéo sur Mobile
Google Play Livres : agréable pour lire, moins clair pour s’orienter
Cette approche par étapes révèle une qualité souvent négligée : une application financière n’est utile que si elle s’insère dans une routine existante. Je préfère une configuration simple que je consulte régulièrement à un système plus ambitieux que j’abandonne après une semaine. Deblock mérite donc d’être évaluée sur sa capacité à devenir une habitude, pas uniquement sur l’impression laissée lors de la première ouverture.
Ce que je vérifie avant de lui confier davantage
Avant d’utiliser une application financière de façon centrale, je regarde toujours trois choses : la clarté des informations, la facilité de retrouver une opération et la confiance que m’inspire le parcours lorsqu’une action a des conséquences concrètes. Ce sont des critères plus utiles que l’apparence générale. Une interface agréable ne compense pas une compréhension insuffisante.
Je recommande aussi de conserver, au début, un accès indépendant à son organisation financière habituelle. Cette précaution permet de comparer les mouvements et d’éviter de dépendre d’un seul outil pendant la période d’apprentissage. C’est un conseil particulièrement important pour les utilisateurs qui ne sont pas à l’aise avec les services financiers numériques ou qui gèrent plusieurs comptes.
Une valeur mensuelle qui dépend de la discipline
Après l’attrait initial, Deblock doit justifier sa place chaque mois. Dans mon expérience, sa valeur ne vient pas seulement du fait qu’elle est disponible sur le téléphone. Elle apparaît lorsque je l’utilise pour une tâche précise : suivre une partie de mes finances, consulter régulièrement ma situation ou maintenir une organisation plus lisible qu’auparavant.
La différence avec une banque classique se situe surtout dans l’intention. Une banque traditionnelle est souvent choisie pour sa continuité, ses habitudes déjà installées et la familiarité de ses services. Deblock intéressera davantage les personnes qui veulent une expérience financière différente et qui sont prêtes à consacrer un peu d’attention à cette différence. Ce n’est pas automatiquement mieux : c’est mieux pour un besoin particulier.
La version actuelle est la 6.4.3, et l’application fonctionne à partir d’Android 9. Ces éléments la rendent accessible à de nombreux appareils encore utilisés, mais je conseille de vérifier la compatibilité de mon téléphone avant de prévoir un usage principal. Une application financière doit rester disponible dans les situations ordinaires, pas seulement sur un appareil récent ou secondaire.
Pour créer une habitude durable, je préfère lui attribuer un moment fixe dans la semaine plutôt que de l’ouvrir sans objectif. Une courte vérification régulière peut suffire à repérer les opérations importantes, à confirmer que l’organisation choisie reste pertinente et à décider si l’application mérite toujours son espace. Cette méthode est plus réaliste qu’une surveillance permanente, qui finit souvent par fatiguer.
Trois usages qui dépassent le simple essai
Le premier usage intéressant consiste à traiter Deblock comme un espace d’expérimentation contrôlée. Je peux y observer une partie de ma gestion financière sans bouleverser immédiatement toutes mes habitudes. Le bénéfice est double : je découvre l’approche de l’application et je mesure ma propre capacité à la suivre dans le temps.
Le deuxième est de l’utiliser comme un outil de clarification. Quand mes finances sont réparties entre plusieurs habitudes, le problème n’est pas toujours le manque d’informations, mais leur dispersion. Une application comme Deblock peut devenir utile si elle me pousse à définir ce que je veux réellement surveiller, plutôt que d’accumuler des écrans et des comptes sans méthode.
Le troisième usage concerne les utilisateurs qui aiment comprendre les services qu’ils adoptent. Je peux prendre le temps de lire les informations affichées, de vérifier chaque étape et de noter les points qui demandent une décision. Cette démarche est moins rapide qu’une utilisation machinale, mais elle réduit le risque de cliquer trop vite dans un contexte où la précision compte.
Ces usages ont toutefois une limite claire : ils exigent une participation active. Si je ne souhaite pas examiner mes choix financiers, l’application risque de devenir un doublon. La présence d’un outil supplémentaire ne crée pas automatiquement une meilleure gestion.
Le coût réel de la maintenance
Le prix gratuit rend Deblock facile à essayer, mais la maintenance quotidienne reste un sujet. Je dois garder l’application à jour, surveiller mes habitudes de connexion et savoir où retrouver les informations dont j’ai besoin. Je dois aussi éviter de confondre la simplicité visuelle avec la simplicité financière : une interface épurée peut cacher des décisions qui méritent d’être lues attentivement.
La bonne routine consiste à ne pas laisser l’application devenir un endroit que je consulte uniquement lorsqu’un problème arrive. Une vérification planifiée est généralement plus efficace. Elle m’aide à conserver une vision cohérente et à remarquer plus tôt si l’outil ne correspond plus à mes besoins. Pour moi, c’est un indicateur essentiel de valeur durable : si je dois constamment me forcer à l’ouvrir, l’application n’a probablement pas trouvé sa place.
Je recommande également de préparer une solution de secours pour les informations importantes. Cela ne signifie pas que Deblock est peu fiable ; c’est simplement une règle raisonnable pour toute application financière. Un téléphone perdu, une mise à jour ou un changement d’habitude peut interrompre l’accès à un outil que l’on croyait permanent. Une organisation robuste ne dépend pas d’une seule application.
Les sources de fatigue après la nouveauté
La première fatigue possible vient de la multiplication des outils. Si j’utilise déjà une banque principale, une application de budget et plusieurs services de paiement, Deblock peut ajouter une couche de consultation. Au début, cette séparation semble intéressante. Après quelques semaines, elle peut devenir une contrainte si je dois comparer trop souvent des informations réparties à plusieurs endroits.
La deuxième concerne la courbe d’apprentissage. Les utilisateurs habitués aux applications bancaires très classiques peuvent chercher immédiatement des repères connus. Ceux qui ne les trouvent pas au même endroit risquent de perdre du temps ou de douter de leurs actions. Je ne considère pas cela comme un défaut absolu, mais comme un compromis : l’originalité de l’approche demande davantage d’implication.
La troisième fatigue est mentale. Les finances personnelles supportent mal les décisions prises dans la précipitation. Si l’application m’incite à explorer sans que je comprenne suffisamment ce que je fais, je préfère ralentir. Dans ce domaine, la meilleure expérience n’est pas forcément celle qui propose le plus de possibilités, mais celle qui me permet de rester sûr de mes choix.
Je serais donc prudent avant de la recommander à une personne qui cherche une solution entièrement passive, à un utilisateur qui a besoin d’un accompagnement très pédagogique ou à quelqu’un qui ne veut surtout pas gérer plusieurs environnements financiers. Pour ces profils, une banque déjà connue ou une application de budget plus spécialisée peut être un meilleur choix.
À qui je la conseille vraiment
Je la conseille aux utilisateurs qui veulent tester une approche différente de la gestion financière, qui savent lire attentivement les informations et qui acceptent de construire leur propre routine. Elle peut aussi convenir à quelqu’un qui veut commencer progressivement, sans payer pour découvrir si ce type de service lui correspond.
Je la déconseille comme choix automatique à toute personne qui confond nouveauté et utilité. Le nombre d’installations et la moyenne de 4,7 sont rassurants pour envisager un essai, mais ils ne remplacent pas l’évaluation de mes besoins personnels. Une application financière peut être populaire et rester inadaptée à ma manière de gérer l’argent.
La classification PEGI 3 indique une accessibilité générale du produit, mais elle ne doit pas être interprétée comme une recommandation financière pour tous les âges ou toutes les situations. La responsabilité de comprendre ce que l’on utilise reste essentielle, surtout lorsqu’il s’agit de décisions financières réelles.
Mon verdict sur la place à lui garder
Après la période de découverte, je ne garderais pas Deblock uniquement parce qu’elle est différente. Je la conserverais si elle m’aide concrètement à organiser une partie de mes finances, si je retrouve facilement les informations utiles et si sa consultation devient naturelle. Dans ce cas, elle peut mériter une place durable sur mon téléphone.
Son principal mérite est de proposer une expérience qui invite à réfléchir à la manière dont je veux posséder et gérer mon argent, plutôt que de reproduire automatiquement mes habitudes. Son principal risque est inverse : devenir un outil supplémentaire que j’ouvre par curiosité, puis que j’abandonne parce qu’il ne s’intègre pas à mon quotidien.
Mon conseil est donc simple : commencez petit, observez votre usage réel et ne transférez pas toute votre organisation avant d’avoir acquis suffisamment de confiance. Utilisez une routine hebdomadaire, notez les étapes qui vous ralentissent et vérifiez si l’application résout un problème précis. Cette méthode permet de distinguer une vraie valeur mensuelle d’un enthousiasme passager.
Au final, Deblock mérite d’être essayée par les personnes qui veulent reprendre une part active dans la gestion de leur argent. Elle n’est pas la meilleure réponse pour ceux qui recherchent une banque invisible et parfaitement familière, mais elle peut devenir un outil durable pour un utilisateur curieux, méthodique et prêt à apprendre. C’est cette condition, plus que la nouveauté, qui détermine sa vraie place à long terme.
FAQ sur Deblock - Application bancaire
Qu’est-ce que Deblock et à quel type d’utilisateur l’application s’adresse-t-elle ?
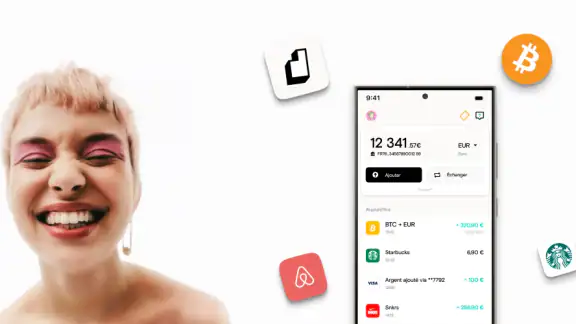
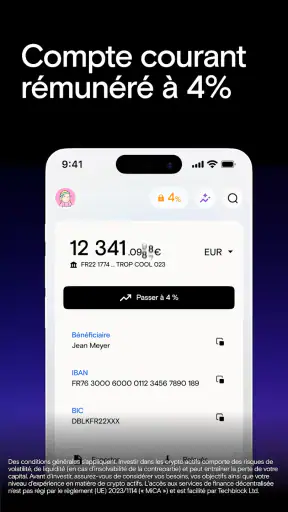
Deblock est une application bancaire mobile qui combine des services financiers traditionnels avec des fonctionnalités liées aux cryptomonnaies. Elle s’adresse principalement aux utilisateurs qui souhaitent gérer leur argent depuis leur smartphone, effectuer des paiements et explorer l’univers crypto dans une même interface. Avant l’inscription, il est important de vérifier l’éligibilité selon votre pays, les conditions du compte et les services réellement disponibles dans votre région.
L’ouverture d’un compte Deblock nécessite-t-elle une vérification d’identité ?
Oui, comme pour la plupart des services financiers réglementés, l’ouverture d’un compte Deblock implique généralement une procédure de vérification d’identité. L’application peut demander des informations personnelles, une pièce d’identité officielle et parfois un justificatif complémentaire. Cette étape sert à respecter les obligations de connaissance du client et de lutte contre la fraude. La validation peut prendre plus ou moins de temps selon votre dossier.
Deblock permet-il de gérer à la fois des euros et des cryptomonnaies ?
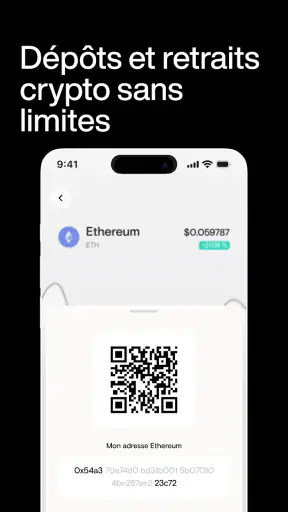
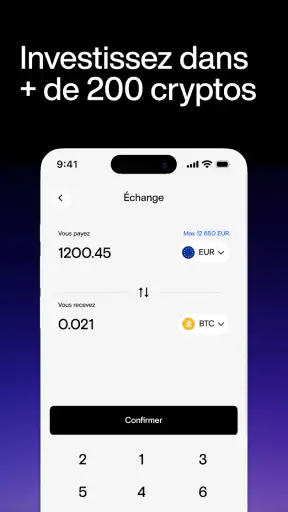
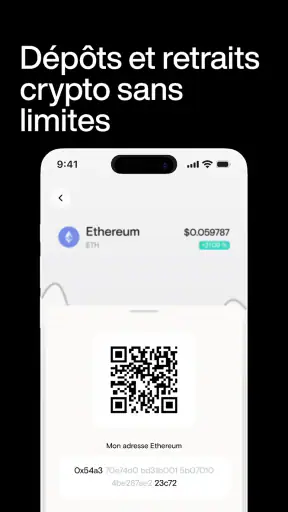
L’un des principaux intérêts de Deblock est de réunir des fonctions bancaires et crypto au sein d’une seule application. Selon les services proposés au moment de votre inscription et votre pays de résidence, vous pouvez disposer d’outils pour gérer des fonds en euros ainsi que certaines cryptomonnaies compatibles. Il faut toutefois consulter les actifs disponibles, les limites, les frais et les conditions de conversion avant toute opération.
Quels frais peuvent s’appliquer lors de l’utilisation de Deblock ?
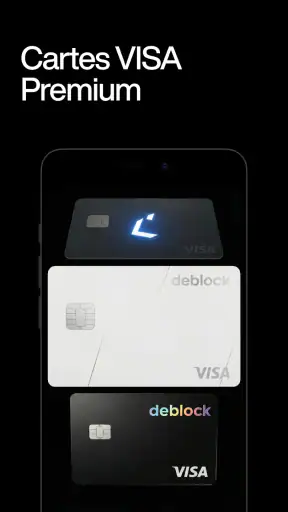
Les frais dépendent généralement du type d’opération réalisée : carte bancaire, retrait, transfert, conversion de devises ou achat et vente de cryptomonnaies. Certaines fonctionnalités peuvent être incluses dans une formule, tandis que d’autres peuvent entraîner des frais fixes ou variables. Avant de confirmer une transaction, prenez le temps de consulter le récapitulatif affiché dans l’application et la grille tarifaire officielle, car les montants peuvent évoluer.
L’application Deblock est-elle suffisamment sécurisée pour effectuer des opérations bancaires ?
Deblock met normalement en place plusieurs mesures de sécurité pour protéger les comptes, comme la vérification d’identité, l’authentification renforcée et la surveillance des transactions. Toutefois, aucune application financière n’est totalement à l’abri des risques. Utilisez un mot de passe unique, activez toutes les protections disponibles, évitez les réseaux Wi-Fi publics et ne communiquez jamais vos codes ou informations de récupération, même à une personne prétendant représenter le service.
Les points forts de Deblock - Application bancaire
Éléments à garder à l’esprit concernant Deblock - Application bancaire
Obtenir Deblock - Application bancaire dans une autre langue